海归提前退休俱乐部 Trans Pacific FIRE Club
你到底要存够多少钱才会立刻退休?
我们经常会听到一个“标准答案” 1000万美金,为什么是1000万呢,因为我还没有1000万,等我有了1000万时候,我会说这个退休目标是2000万。
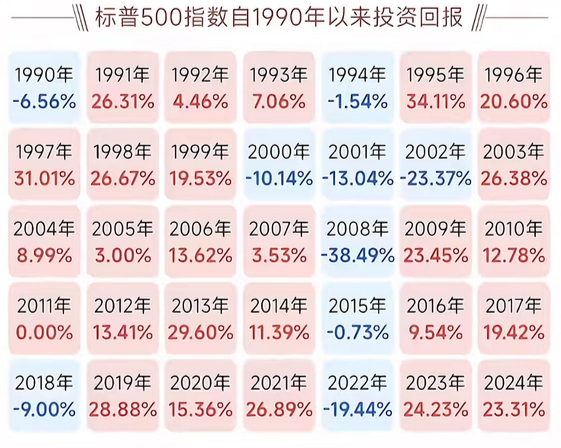
其实,如果你在 40 岁时把 150 万本金投入大盘指数基金,哪怕之后一分钱都不加,只要静静等待,到你 67 岁时,这笔钱大概率也会自动滚存到一千万。这绝不是空头支票。回看真实的金融历史,如果你在 1996 年把 150 万美金投入标普 500 指数,哪怕中途硬扛了 2000 年互联网泡沫、2008 年次贷危机和 2020 年疫情大熔断,只要你没恐慌清仓,到 2023 年,这笔钱照样会涨到 1680 万。
这就意味着,只要你在今天拥有了150万,其实就已经利用时间复利,在未来就会达到1000万,甚至2000万,只要你还活着。
所以,千万不要被账面上的巨大数字困住。账面数字越大,不等于人生越成功。无论是1000万还是 150 万,都不是财务自由的决定性条件。我们要思考的从来不是一个绝对数字,而是:如何确保只要人活着,钱就一直够花。
想要算清楚这笔账,我们得先盘一盘,假如你今天就不干了,每个月到底需要花多少钱?
情况一:在美国 —— 每月$11,000
-
房屋与人工维护 ($3,000 /月): 房产税和房屋保险雷打不动;在美国最贵的是“人工”。你不可能自己去清理大屋顶、修剪草坪、通下水道或刷外墙,你必须花大价钱请专业的 Yard Service 和 Handyman,每个月硬性摊销和支出轻松破三千。
-
医疗的安全无忧 ($1,500 /月): 在 65 岁用上 Medicare 之前,买高档的 ACA 商业保险(Gold 级别,自付额更低、看病不心疼),加上日常的牙科、眼科全套自费,两人每个月稳稳花掉一千五。
-
车辆与出行自由 ($1,200 /月): 舒适退休意味着你开的车必须安全可靠。两辆车的全面保险、高级保养,以及每 6-8 年直接买断换新车的折旧损耗。
-
有机饮食与偶尔品质外食 ($1,500 /月): 在 Whole Foods 或 Costco 自由采购高品质有机食材,周末可以毫无心理负担地去吃一顿像样的牛排馆或日料。
-
高品质生活杂项与私密爱好 ($1,800 /月): 舒适的衣物、电子产品更新、个人爱好投入,以及应对亲友往来。
-
真正的旅行基金 ($2,000 /月): 每年两次高质量的国际或跨州长途旅行(机票、酒店、租车不再凑合特价),享受退休人生。
美国生活的月开销: 约 $11,000 /月
美国生活的年开销: $11,000 × 12 = $132,000 /年
本金计算公式:
年度开销 ÷ 4%(即 年度开销 × 25)
所需总本金: $330万
情况二:在中国—— 每月¥20,000($3,070)
-
大平层物业全包(¥5,000 /月): 在核心地段租住精装大平层,物业管家、保安、绿化全部由物业搞定。你再也不用花一分钱请美国那种动辄几百美金一小时的除草工或修屋顶队。
-
国内顶级商业医疗险(¥2,500 /月): 两人配置最高端的医疗险(直付三甲特需部、和睦家等私立医院)。在美国需要担惊受怕的医疗账单,在国内直接被高端保险完美闭环,看病全程尊享。
-
家政外包与彻底解放双手(¥1,500 /月): 舒适的精髓在于“买断琐事”。每周三次专业钟点工深度保洁,把所有家务干干净净全包了。
-
山姆/盒马有机饮食与精致外食(¥4,500 /月): 顶级的食材自由,加上中国极其发达、性价比极高的餐饮生态,想吃什么随时点或下馆子,毫无财务压力。
-
网约车专车出行(¥1,000 /月): 彻底抛弃养车、车险、停车难的烦恼。出门直接叫专车或优享,风雨无阻。
-
健身、咖啡与高品质社交(¥2,000 /月): 维持健康的身体与松弛的社交圈,私教课和咖啡随心所欲。
-
充裕的度假旅行基金(¥3,500 /月): 每年 4 万多的旅行预算,足够支撑你们每年一次长线海外游加多次国内度假。
中国生活的月开销: 约 ¥20,000 /月
中国的年开销: ¥20,000 × 12 = ¥240,000 /年 ($36,923 /年)
本金计算公式:
年度开销(折合美元)÷ 4%
所需总本金: $92万
为什么是 4%?
我们的退休财务模型,锚定在“4% 提取法则”(年开支的 25 倍本金)这一底层铁律上。这是《三一研究》历经百年股灾和大萧条极限压力测试给出的最优解。虽然晨星 2025 年的最新研究将 30 年期、90% 成功率下的基准微调至 3.9%,但作为底层物理法则,4% 依然经得起周期的检验。
综上所述,只需要你有约 100万 美金,投资到美国大盘股,按照4%安全法则的提取,你在中国就是一辈子都有钱花,而且这100万美金会继续滚动,并在20年后变成200万美金。20年后你按照4%取出的8万美金的购买力,与你退休第一年取出的4万美金分毫不差,依然能维持着最初那种生活水平。
为什么我们必须按舒适生活来算账?
你可能发现了,无论是美国的 11,000 美元还是国内的两万人民币,对标的都是高质量的舒适生活。为什么退休规划不教你省吃俭用?因为在长达几十年的财务防御战里,“向下弹性”才是你保命的底牌。如果一开始就把预算算到骨折,你的生活将退无可退。而当你在日常开销里留足了缓冲的脂肪层,一旦遇到股市腰斩,你只需要稍微降低一点标准:比如把长途跨国游改成周边自驾,少去几次高档餐厅。在完全不伤筋动骨的情况下,年度开支就能轻松砍掉 30%。这种弹性,能让你手里的纯现金多撑好几年,避免在股市最惨烈的时候被迫割肉卖股。
挣到100万美金仍然遥不可及?
对于在北美职场干了 10 年以上的华人中产来说,100 万美元绝对不是一个未来目标,而是一个早已经被你踩在脚下的既成事实,只是你还没有真正盘点过自己家庭的资产负债表。
回看 2015-2025 这“黄金十年”:
-
退休账户 ($350,000+): 夫妻 401(k)/IRA 叠加企业 Match,每年无痛注入约 $25,000,乘着十年美股长牛(复合年化 10%),静静沉淀了 35 万以上的市值。
-
流动资金池 ($250,000+): 日常结余哪怕每月只拿 $1,500 定投 Brokerage 账户,十年复利也足以滚出 25 万底仓。
-
“砖头储蓄” ($400,000+): 十年前用 $13万首付买下 $65万的房产,吃尽升值红利现值保守涨至 $95万。单凭增值扣除初始贷款,这套房子的真实净资产(Home Equity)也稳超 40 万。
把这三笔账加在一起(35 万 + 25 万 + 40 万),你的家庭净资产(Net Worth)已经毫无悬念地突破了 100万 美元的大关。
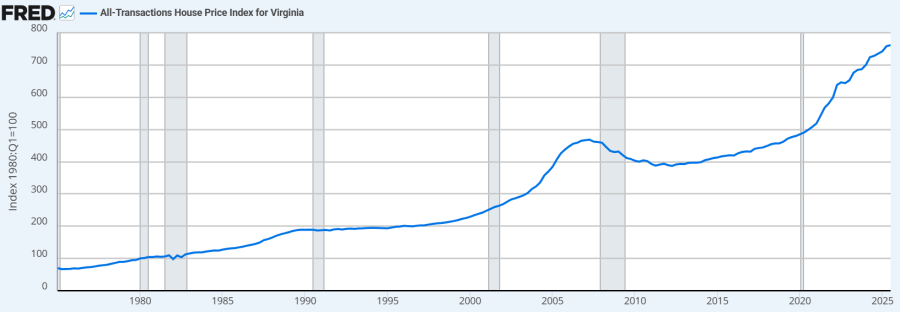
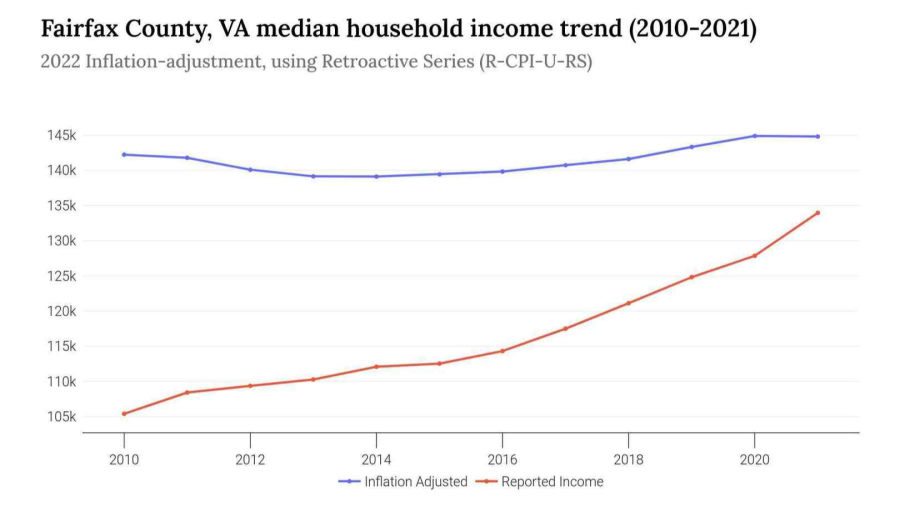
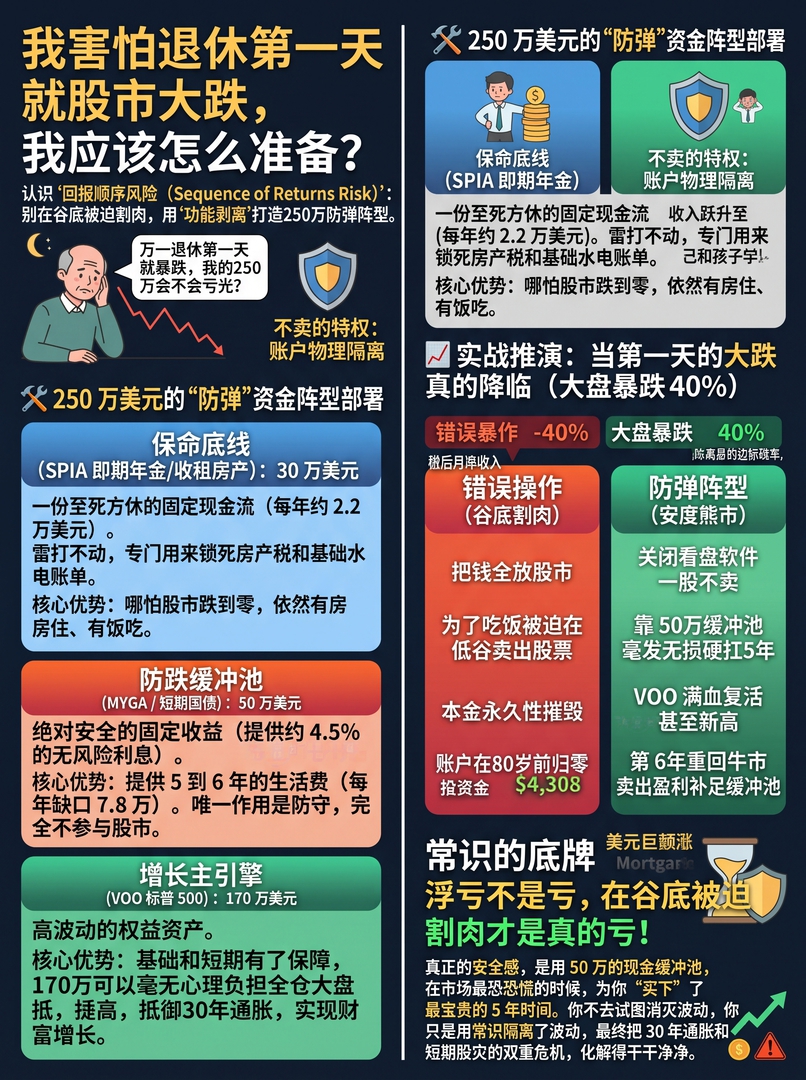
如果退休第一天就遇到股市腰斩,我的退休金还能撑得住吗?
假设你运气差到了极点,退休第一天就撞上金融海啸,股市瞬间暴跌 50%。
留美硬抗(330万美元模型):被迫割肉
假设你有 30 万现金和 300 万股票(暴跌后剩 150 万)。美国生活成本具有极强的刚性:无论股市怎么跌,地税、房屋保险、昂贵的医疗险和车保一分都不能少。哪怕你取消所有旅行、极限压缩开支,每年仍需近 10 万美元的硬支出。你的 30 万现金只能硬撑 3 年。到第 4 年初,你将被迫在谷底贱卖腰斩的股票来换取口粮,造成永久性资本毁灭,彻底倒在牛市回血的前夜。
海归模式(100万美元模型):软着陆
假设你有 10 万现金和 90 万股票(暴跌后剩 45 万)。你在这里的最强防御底牌是向下弹性:退掉核心大平层去二线城市或东南亚旅居、暂缓高端旅游和外食。在丝毫不牺牲大病医疗与生活尊严的前提下,你的年开支能瞬间从 3.7 万收缩到 1.5 万美元。 此时,你手里那 10 万美元现金,足足能支撑 6 年半。
我仍想在美国本土退休,存够 330 万美元就行了?
如果你打算继续留在美国,维持每年 13.2 万美元的舒适生活,按照 4% 法则,你今天的确需要 330 万美元。
很多人的直觉是:我现在已经有了 100 万美元净资产,距离 330 万,不过是再攒 230 万的问题。
错,而且错得离谱。
首先,330 万只是“今天”的及格线。只要存在 2.5% 的通胀,这个 330 万的退休目标水线,每年就会自动上涨 $82,500。这意味着什么?意味着你一年到头拼死拼活,省吃俭用抠下来的结余,大概率连目标自动膨胀的缺口都填不平。这不是你不够努力,这是美国中产阶级注定徒劳的“精卫填海”。
叠加通胀与 13% 的保守税率,如果你想在 10 年后离场,这个及格线是 485万 ;如果你打算 20 年后退休,这个数字将膨胀到 624万 美元。
其次,你的100 万净资产,很大一部分是不能当饭吃的“死钱”。
只要你退休后不打算卖掉美国的自住房,这套房子的净值就不能直接算作退休投资本金。它属于家庭财富,但它无法像 401(k) 或股票账户那样,随时变现为你支付超市的账单。假设你目前家庭净资产为 100 万美元,其中 40 万是自住房净值,另外 60 万是可投资的金融资产。那么,你退休马拉松的真实起点,只有 60 万,而不是 100 万。
残酷的数学题来了:从 60 万起步,要想在 20 年后追上 624 万的退休目标,即便假设投资组合未来 20 年能实现 7% 的年化复利,你每年也必须往账户里硬砸 10 万美元(含 401k 缴款)。
这绝不是靠少买几杯咖啡、少出去吃几顿饭就能凑出来的。对于绝大多数拿工资的家庭来说,这是一座几乎不可逾越的现金流高墙。
提醒你注意的是,苦熬 20 年换来的 624 万美元,其真实的购买力,其实就等同于今天回中国的 100 万美元。
62岁美国退休规划自查表
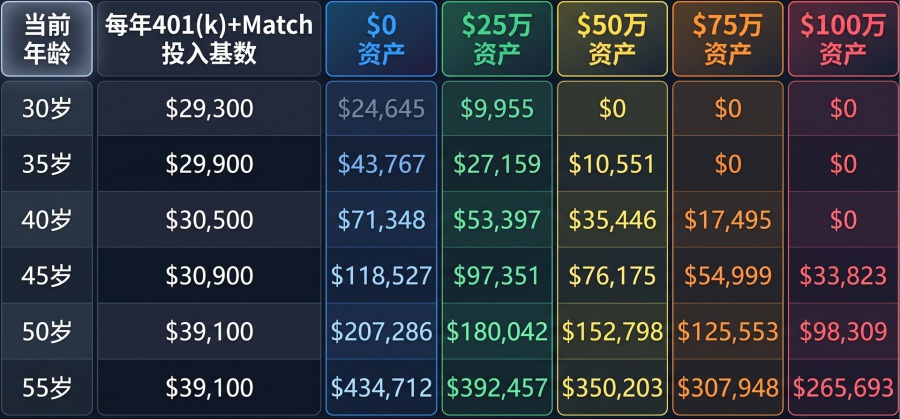
举例:假设你 40 岁,流动资产(扣掉房子) 50 万美元,查表交汇处为 $35,446。这意味着为了在 62 岁达成前文所述的退休目标,除了 401(k),你每年必须额外定投 3.5 万美元。请核对你真实的 401(k)+Match 是否达到了表格假设的 $30,500 基数。如果没存够,少存的每一分钱,都要叠加到这个 3.5 万的缺口里 。
67岁美国退休规划自查表
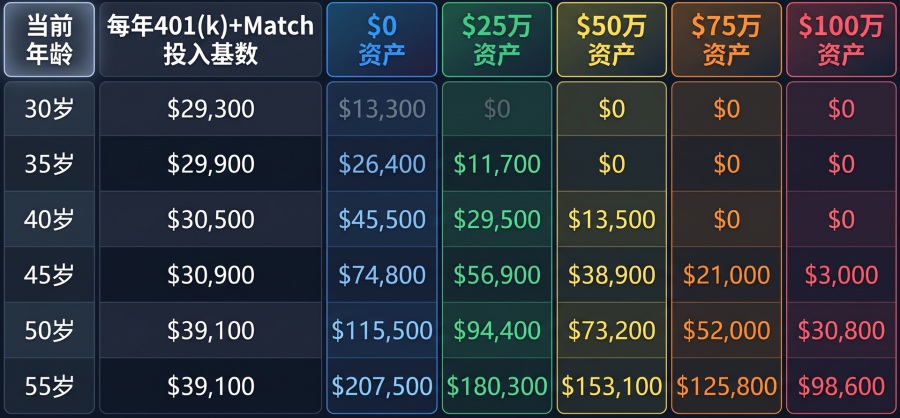
同样是 40 岁和 50 万底仓,仅仅是向现实低头,将退休时间推迟 5 年到 67 岁,你每年的资金缺口瞬间断崖式暴跌至 $13,500 。多上 5 年班,每年的存钱压力直接少了一大半。如果你在 30 岁哪怕身无分文(资产 $0)就开始规划,每年也只需额外存 $13,300 就能达标 。理财要趁早。
当然,这个静态表格的假设非常严苛。它并没有考虑你手里的投资房(租金现金流),也没有计入更高的提款率(例如接受本金耗尽的“零传承”策略),更没有考虑你退休后可能降低的生活开销(如搬到低成本地区)。如果你的资产结构更加多元,请直接复制下方的【AI 专属提示词】。把你的真实数据填进去发给 AI,为你重新推演,寻找属于你的破局点。
# 角色与任务 你是一位精通 FIRE 理念的收费制(Fee-only)财务规划师。请严格使用 Python 运行库和金融数学公式,为我推演大华府(DMV)中产阶级的真实退休现金流。拒绝空泛建议,直接输出硬核数据对比。
# 我的真实参数(请直接代入计算)
-
年龄:当前 [40] 岁,计划 [55] 岁退休,预期寿命 [90] 岁。
-
当前流动资产:股票/退休账户净值共 $[350,000]。
-
现有定投能力:扣除大华府高昂房贷/生活费后,每年固定新增定投 $[20,000]。
-
退休后预期开销:税后总开销 $[130,000]/年。
-
副业/房产现金流:退休后每年税后净收入 $[25,000]。
-
实际回报率:严格按照扣除通胀后的真实购买力回报率 4.39% 计算(7% 名义回报 - 2.5% 通胀)。
# 你的计算任务(请按步骤输出)
第一步:计算 55 岁时的“裸奔底座” 用 4.39% 实际回报率计算:我现有的资产和每年的定投,在 [55] 岁时总共能滚到多少钱?同时算出我退休后每年的“净资金缺口(开销 - 副业)”。
第二步:硬核对比两种退休终局
-
情况 A【本金耗尽 (Die with Zero)】:本金在 90 岁花光。目标资产需要多少?资金缺口多大?我现在每月需额外定投多少钱?
-
情况 B【永续本金 (Perpetuity)】:本金永不缩水。目标资产需要多少?资金缺口多大?我现在每月需额外定投多少钱?
第三步:大华府生存压力测试 如果我被高房贷卡死,一分钱额外定投都拿不出:
-
推迟退休:在情况 A 下,我必须干到多少岁才能退休?
-
卖大换小:如果我死守 [55] 岁退休,我必须在 55 岁时通过“卖大换小”释放出多少万现金一次性填补缺口?
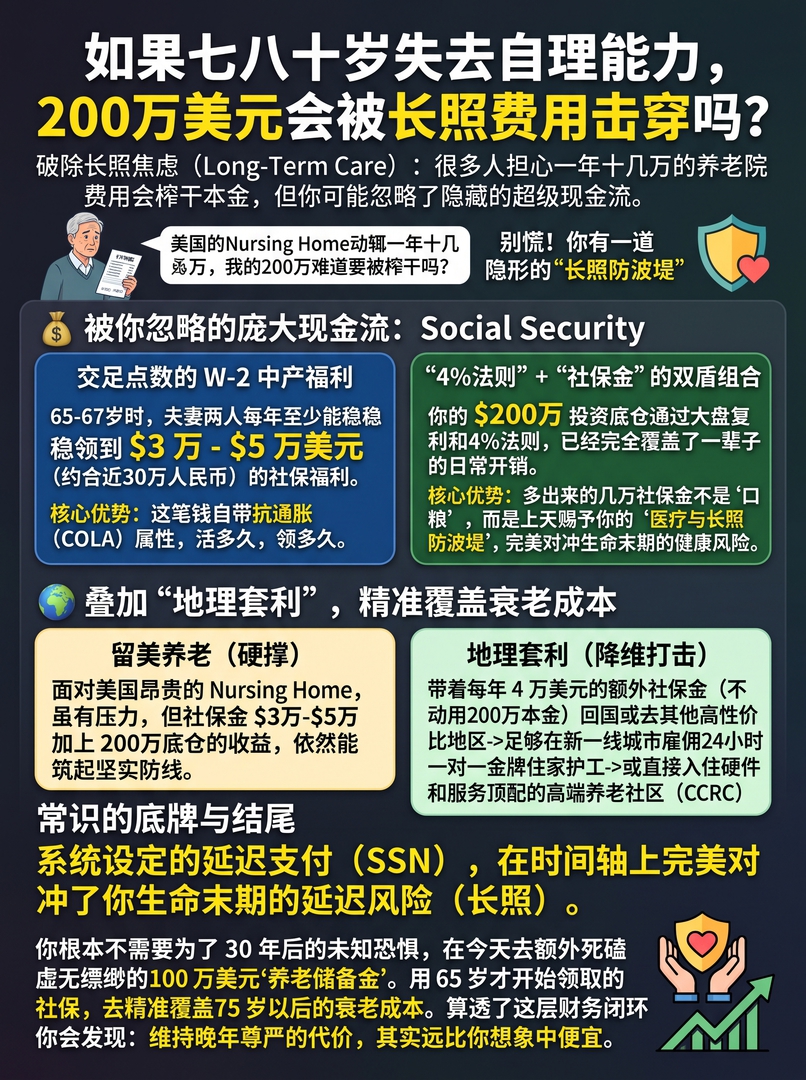
55岁存到200万美元,也可以舒适退休?
很多人对“地理套利”的误解,是把它当成了一场破釜沉舟的单程流放。其实,你完全可以选择一条极其优雅的中间路线——“6+6 中美候鸟式生活”(半年留美,半年回国或旅居东南亚)。
一旦你将两地的购买力拼图合拢,奇迹就会在资产负债表上发生。你每年的核心现金流消耗,将从硬扛美国本土的 13.2 万美元,瞬间降维至 8 万美元。按照 4% 提取法则反推,那座原本高不可攀的 330 万美元大山,直接坍缩到了触手可及的 200万 美元。
如果再叠加“大屋换小屋(Downsizing)”,这笔账会变得无比轻松。
算一笔最务实的账:假设你现有 60 万金融底仓,距离退休还有 15 年。15 年后你需要 290 万(等价今天 200 万购买力)。届时孩子离家,你卖掉维护成本极高的学区大房换成小户型,保守能释放 50 万现金,那么你的金融账户只需滚到 240 万。现有的 60 万在 7% 复利下会自动长到 165 万,剩下的 74 万缺口,摊到每年只需投入 3 万美元(含 401k 缴款)。
命运的齿轮在这里严丝合缝。未来的这 15 年,恰好是你被孩子 K-12 教育绑在学区房里的“硬锁定周期”。既然肉身无法远行,不如按部就班地生活,把剩下的事交给时间与复利。直到 15 年后孩子拖着行李箱走向大学、你转身面临空巢的那一刻——抚育责任卸下的瞬间,也就是你资产跨过底线、彻底夺回人生主导权的那一天。
我还很年轻,为什么要提前规划离场?
很多人会有疑问:我现在的工作干得挺好,甚至有些如鱼得水,既然没打算马上辞职,为什么现在就要算清楚这笔账,甚至在心里给自己定一个退休倒计时?
其实,社会对提前退休(FIRE)一直有个误解,总觉得那是一群不想上班的人在逃避现实。但真正在经历这个过程的人会懂,规划退休最大的意义,往往不在于你彻底“不干了”的那一天,而是你终于“算清了自己的底牌,看清了人生坐标”的那一刻。
当你不知道终点在哪里的时候,打工的底层情绪其实是“害怕”的。怕绩效不好,怕公司裁员,怕失去现有的收入和生活水准。因为你心里没底,不知道究竟要赚多少钱才算安全,所以只能被迫卷在“一直往上爬”的职场游戏里。
可当你花时间把退休的账本彻底算明白的那天,你会体验到一种极其震撼的“松弛感”。
以前怕失业,是因为手停口就停。但现在你理解了资产的逻辑:把钱投进大盘指数基金,本质上就是把全美国最赚钱的500家公司、它们顶尖的CEO和数千万精英员工变成了你的“打工人”。你休息的时候,他们在替你赚钱;你睡觉的时候,他们在替你对冲风险。只要这台庞大的商业机器还在运转,你的现金流就不会断。如果连这500家公司都集体垮了,那你现在的公司大概率也保不住你的饭碗。
想通了这一层,对失业的焦虑自然就散了。周一早上,你依然会照常去公司上班、开会、做项目,但心态完全变了。工作不再是捆绑你的牢笼,你有了说“不”的底气,反而更能纯粹地去享受解决问题带来的成就感。当你随时都有掀桌子的能力时,你在职场这张牌桌上反而能玩得更漂亮。
财务自由的核心,不在于你以后可以天天睡懒觉,而在于你终于拿回了生活的主导权。你以后做的每一个决定,都是因为你想做,而不是因为你要讨生活。在没有坐标的情况下打工,就像在起大雾的高速上开车,全程紧绷。而当你算出了离场的时间表,眼前的雾就散了。你可以放慢车速,重新梳理未来几年真正要做的几件事。
当你开始规划退休时,你认识到财务自由绝不是单纯地“攒够一笔钱”。而是要求你从一个只会低头赚钱的打工人,蜕变成自己家庭的财务总监。你不再机械地把工资存进账户就万事大吉,而是开始认真推演未来的每一笔现金流。当你第一次把账算细时,甚至会发现不少平时根本注意不到的盲区——比如当年为了抵税存进 401(k) 的钱,如果不在离场前提前规划、分批转换(Roth Conversion),未来面临强制提款(RMD)时,反而会让你交出沉重的税务代价。于是,你开始沉下心来,踏踏实实地去弄懂这些财税规则。因为你明白,守住财富的护城河不可能在辞职前一天建好,它需要你花上几年的时间去提前布局。
当你开始规划退休时,你认识到健康从来不是离场后的消遣,而是一项无法外包的硬性投资。你不再把所有的精力都耗在年底的绩效考核上,而是把规律的睡眠和每周的力量训练,当成了不可动摇的战略目标。因为你很清楚,就算 55 岁时攒够了自由的筹码,如果连去高海拔徒步或潜水的体力都没有,那这份自由就打了一半的折扣。你想拥有满世界探索的特权,就必须从现在开始为身体积攒底气。
当你开始规划退休时,你认识到生命里的“团圆”是有严格保质期的。过去你总觉得日子还长,想着等闲下来再去好好陪伴,但算清时间线后你猛然惊醒:等你真正熬到退休的那一天,父母的身体可能已经吃不消一次长途旅行,而那个整天黏着你的孩子,也早就拖着行李箱奔赴了自己的人生。所以,你开始把业余时间坚决地切割给家人,在一切还来得及的时候,紧紧抓住这段父母未老、孩子未远的烟火岁月。
当你开始规划退休时,你认识到名片上的职衔不过是公司借给你的戏服,根本撑不起你人生的内核。你开始在思想上给自己“松绑”,彻底砸碎那个“人只有赚钱才配拥有尊严”的底层逻辑。你允许自己去钻研那些毫无商业回报、却能带来纯粹快乐的爱好。你从心底里确认了一件事:你存在的本身就已经足够珍贵,再也不需要靠一份高薪的工资单,去向这个世界自证价值。
至于退休后的生活,其实也绝不是每天游山玩水。那种毫无产出的消费型日子,最多只能维持几个月的新鲜感。
规划离场的最终目的,是让你从一个“为了赚钱而出卖时间的人”,变成一个“为了热爱和好奇心去做事的人”。当被动收入完全覆盖了生活成本,你就可以去干点真正想干的事了:也许是写一本沉淀半生经验的书,建一个同频的社群;也许是去学开飞机,读一个并不赚钱的历史学位;或者是去研究最新的AI工作流,甚至是去操盘一个纯粹为了实现个人审美的建筑项目。
到了人生的这个阶段,你核心的考核指标,就该从财务维度的投资回报率(ROI),正式换成生命维度的生命回报率(ROL)。
提前规划离场,不是因为仇视工作,更不是为了怂恿你去躺平。它只是为了让你在攒够筹码的那一天,能毫无顾忌地,去过自己真正想要的人生。
既然看到了终点,我能不能拼命攒钱提前离场?
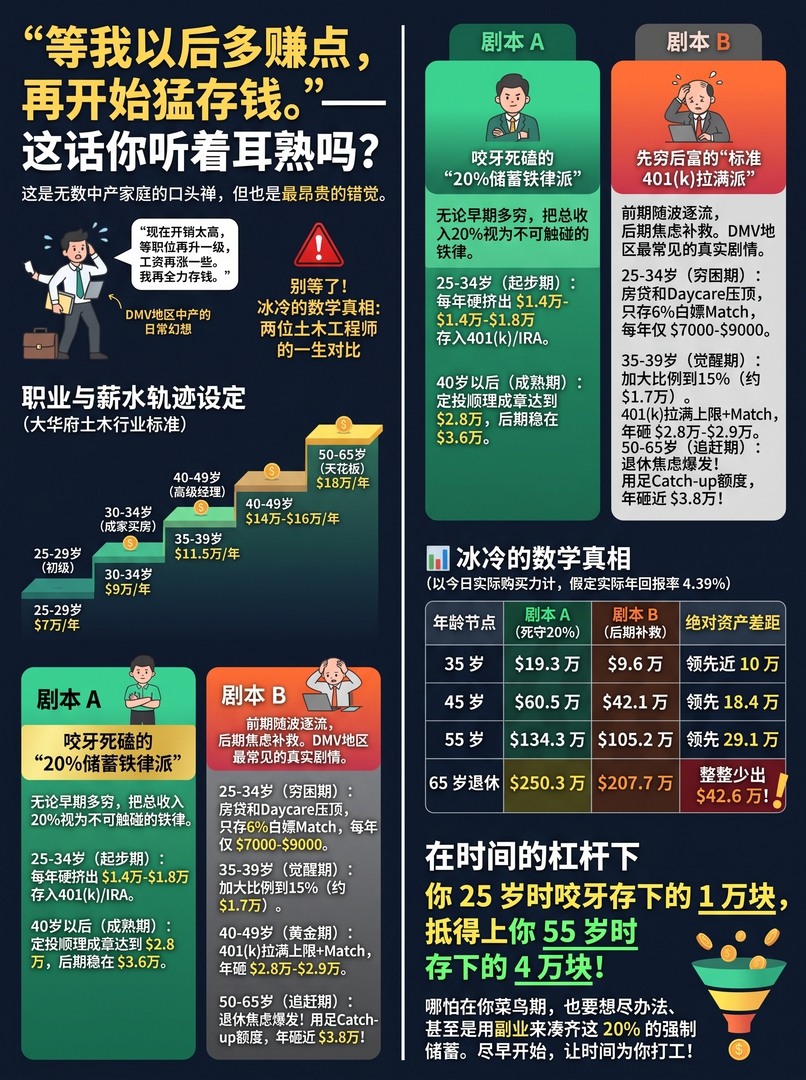
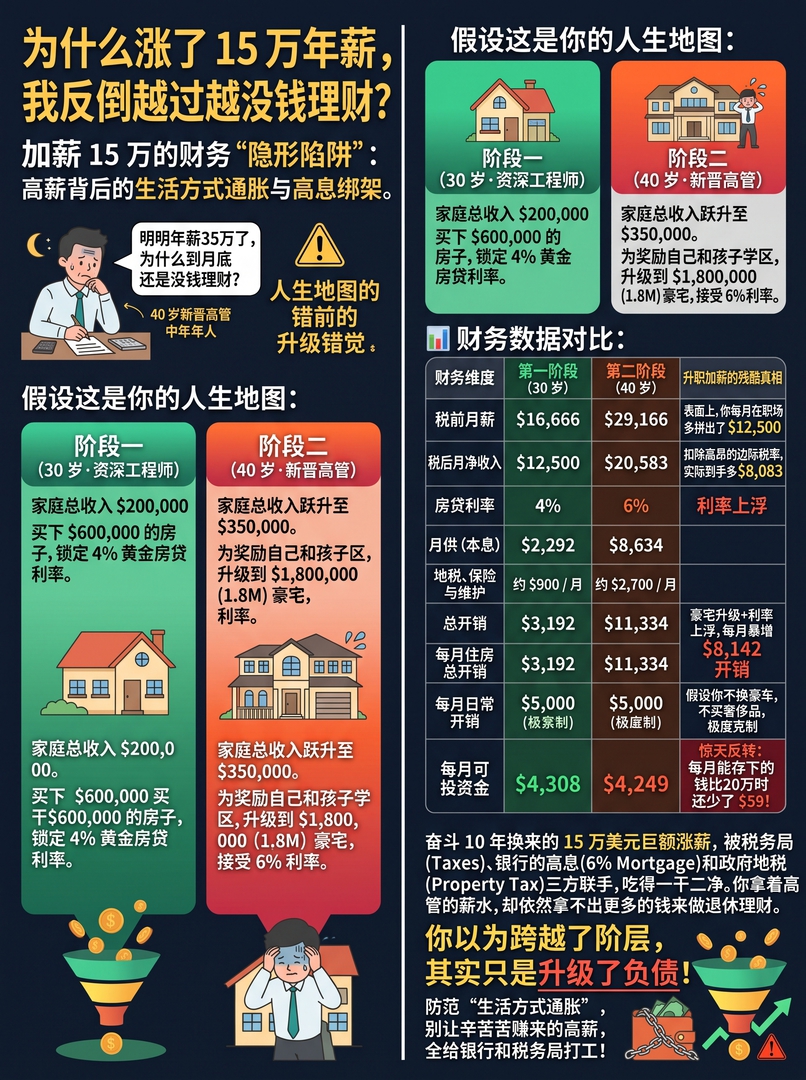
有些人在算清了这笔账、看到了 15 年后的终点时,反而会陷入另一种焦虑:既然终点就在眼前,那我干脆把生活费砍到最低,拼命多存点钱,是不是就能把这 15 年缩短到 10 年?
这其实是很多华人中产极易踩进去的心理陷阱。我们习惯了赚辛苦钱,总觉得如果不从牙缝里省,财富就不会增长。
确实,从 0 攒到 100 万是最难的,在这个阶段,财富的积累基本全靠你的工资结余。但当你手里已经握着 100 万美元的底仓,进入奔向 200 万的下半场时,财富游戏的规则就已经变了。从 100 万到 200 万,是一个纯粹的复利游戏。只要你不乱动,按照美股长期的历史年化收益,哪怕你从今天起一分钱都不再往里投,静静等上 15 年,这 100 万大概率也能自己滚成 200 万。
这意味着什么?意味着你手里那 100 万的本金,已经在全职替你打工了。你现在拼死拼活、牺牲全家生活质量省下来的一两万美金,丢进这个庞大的底仓里,对最终进度的影响微乎其微。但如果把这笔钱抽出来,花在此时此刻的生活体验上,买到的快乐却是实打实的。所以,在这最后 15 年,你根本不需要像个苦行僧一样去“攒”第二个 100 万,你只需要耐心地“等”出这第二个 100 万。
我们常犯的错误,是把生命当成了一张可以无限期延兑的支票,却忽略了“体验”本身是有严格保质期的。二十多岁穷游背包的快乐,到了五十岁就算住进五星级酒店也找不回来。如果在倒计时的这 15 年里,你把所有的欲望都死死压抑住,你其实是在账本之外,给自己不断累积一笔巨大的“心理债务”。
最危险的时刻,往往发生在你终于熬到退休的那一天。
当你带着长达十年的匮乏感跨过终点线,那根被死死压缩的弹簧会瞬间弹开。你本想好好享受生活,却发现自己并没有想象中那么快乐。这时候,人很容易产生一个极其危险的错觉:“我不快乐,肯定是因为我花得还不够多,买的东西还不够好。”
于是,一种报复性的消费就开始了。在北美华人圈,这种补偿往往不是多吃几顿大餐那么简单,而是直接奔着“买身份认同”去的大件——比如盲目置换豪车,或者为了向周围人证明“我终于自由了”,跑去盘下一个自己完全不懂的酒庄、客栈或实体店。
从财务角度看,这就叫提取率失控。我们之前聊的 4% 法则,前提是你每年的开销是理性和稳定的。如果在退休的头三年,你因为心理失衡,一口气抽干了账户里 10% 甚至 15% 的本金去“买快乐”,这会直接击穿你的资产底座。哪怕股市依然平稳,你辛苦熬了十几年建起来的财富水库,也可能在刚退休的几年里被你自己彻底败光。
如果你的退休倒计时,过得像一场长达十年的“财务服刑”,那最后的离场绝对不会是从容的,而更像是一场注定会失控的越狱。
真正的提前退休,绝不该建立在对“当下”的残酷剥削之上。在你的年度预算表里,永远要留一笔不能妥协的钱,去支付当下的快乐。这不仅是为了享受生活,更是为了保护你的退休金底座不被未来的报复性消费毁掉。不要让对未来的焦虑,透支了你感知当下的能力。带着松弛感走到终点,才是真正的自由。
最后,为了避免“幸存者偏差”,我们必须坦率地补上这段副作用说明书。对于以下四类朋友,地理套利甚至可能是一剂加剧焦虑的“毒药”:
- 有学龄子女的家庭。如果你计划让孩子回国继续接受美式教育,国内一线国际学校动辄 25-35 万人民币的刚性学费,会瞬间吞噬掉汇率带来的所有红利,甚至让你入不敷出。这个方案更适合丁克家庭,或者等到 50 岁后子女已经独立、你也真的需要休息时再启动。
- 对“逆向文化冲击”高度敏感的人。如果你已经习惯了海外的边界感,对国内的人情社会、舆论环境或高密度的管理体系天然抵触,请千万不要强行“回流”。把一种不认可的生活方式强加给自己,只会带来巨大的心理内耗。你的“地理套利”终点站可能不是中国,而是泰国(清迈)、马来西亚或葡萄牙。
- 无法实现“心理自洽”的人。如果你对“赚美元、在国内消费”的模式有道德顾虑,或者在这个过程中找不到归属感,觉得自己“两头不到岸”,这种身份认同的危机感会毁掉退休的快乐。既然你的安全感来源于美国本土,那就请继续奋斗,在美国安心养老。
- 风险承受力极低的人。FIRE 的核心是内心的宁静。如果你身处国内,却每天半夜惊醒刷汇率,对外汇管制、政策变化或地缘风险保持高度恐慌,那么这种模式只会放大你的不安全感,而不是提供自由。自由的前提是拥有“钝感力”。如果做不到,请留在你觉得最安全的舒适圈。
寻找同路人
如果你不是以上四类人,并且清楚地知道地理套利真正的意义,那么,欢迎你加入我们。
因此,我们建了这样一个交流小圈子——海归提前退休俱乐部(Trans Pacific FIRE Club)。
人生苦短,如果你也对这种生活方式感兴趣,或者正在做这方面的规划,欢迎加入我们一起聊聊:
Youtube:www.youtube.com/@TransPacificFIREClub
Email:transpacificfireclub@gmail.com
免责声明 (Disclaimer)
本文所载数据与观点仅供参考,不构成任何投资或财务建议。市场有风险,投资需谨慎。文中涉及的汇率、收益率及生活成本预算可能随时间变化,请读者根据自身情况独立判断或咨询专业人士,作者不对据此操作产生的后果承担责任。
 Print
